Основная идея: жильё доступнее через адресную политику и стабильную инфляцию
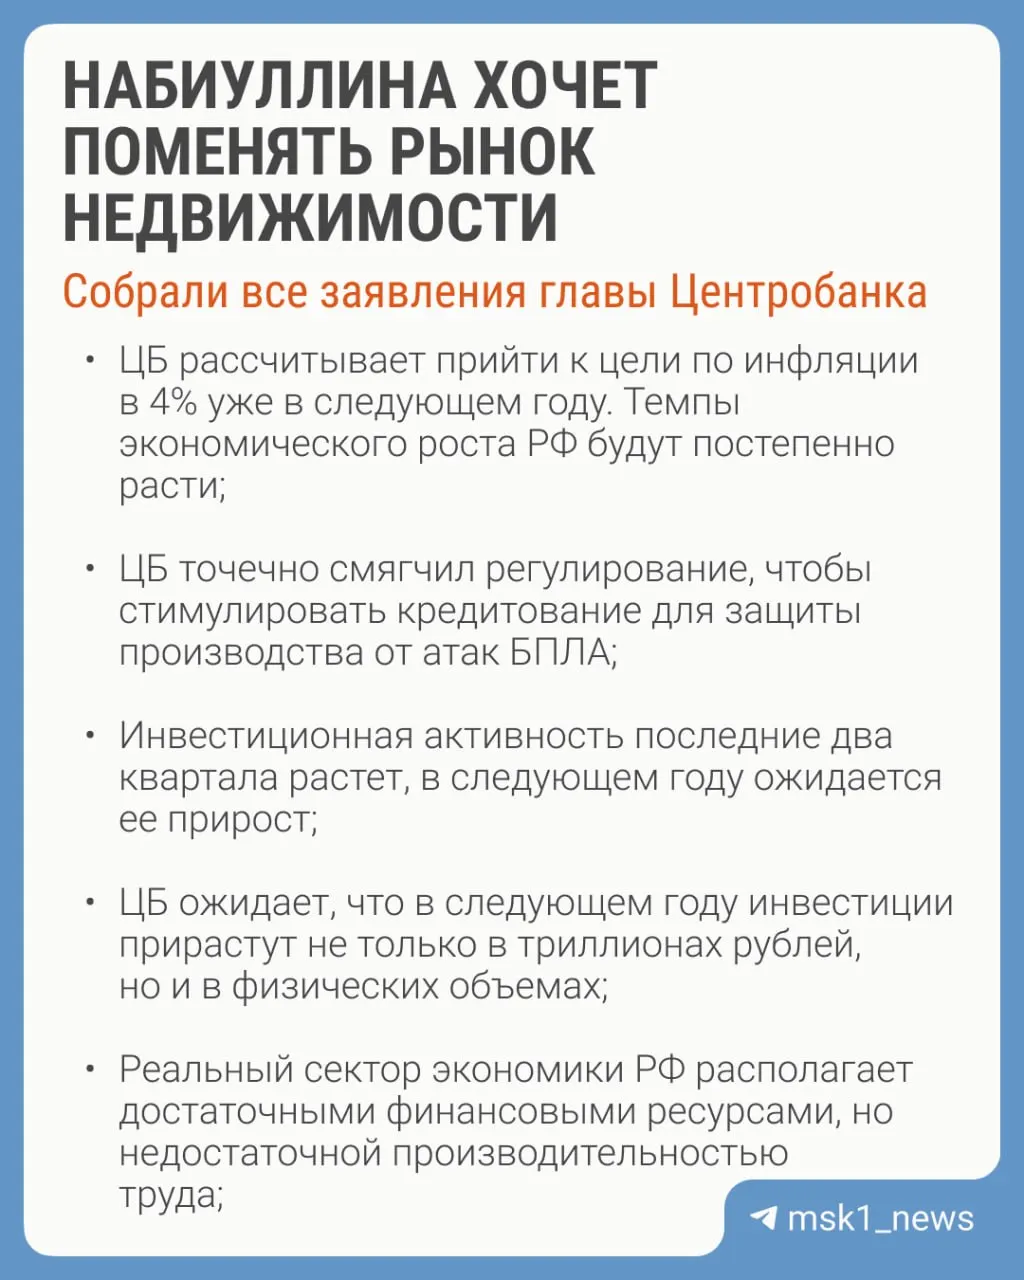
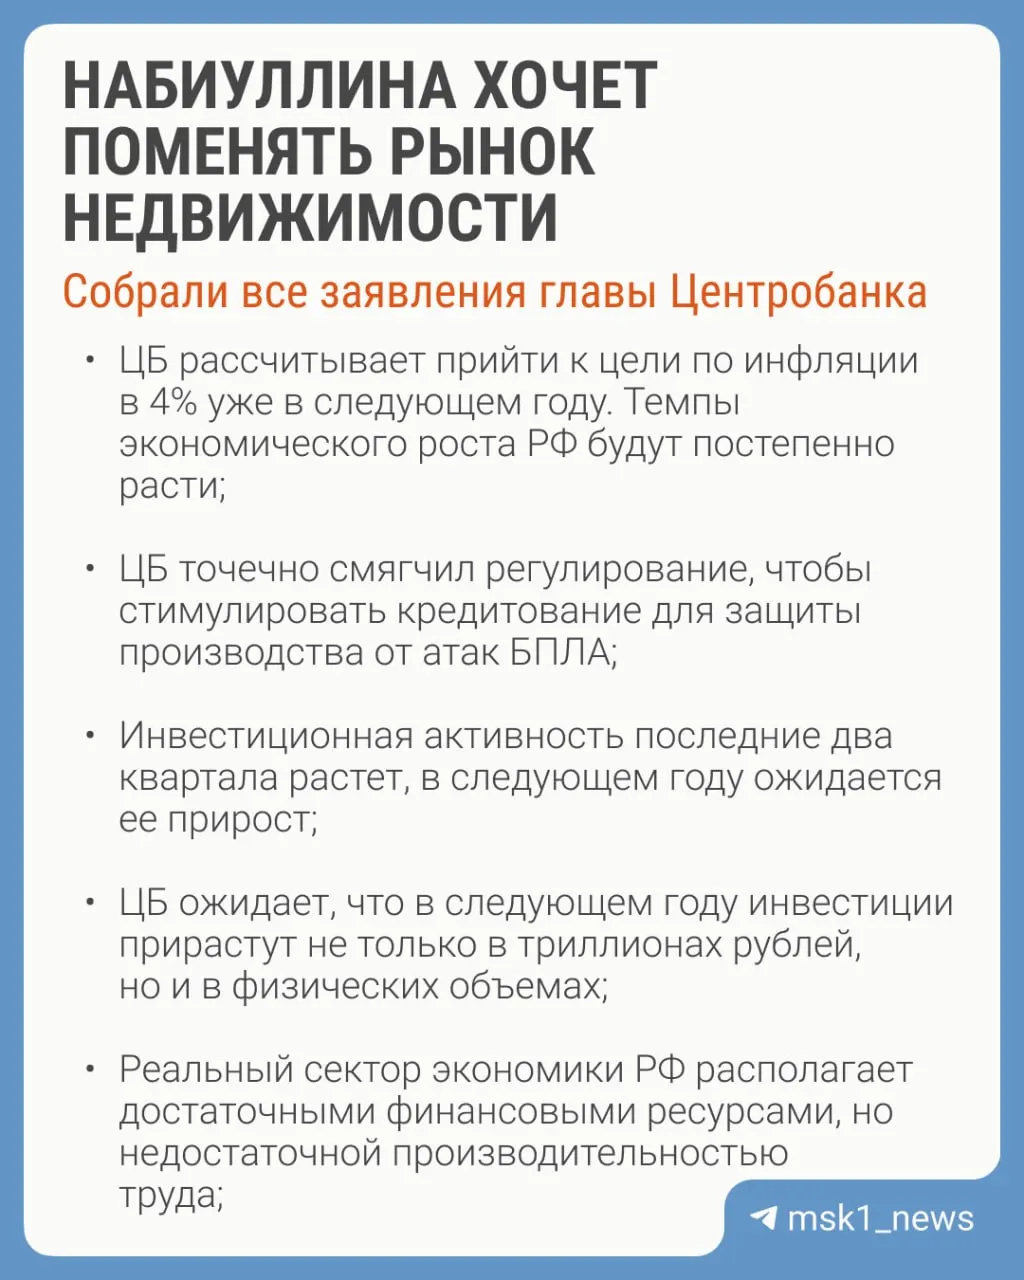
За прошедшие 12 месяцев ипотечное кредитование составило около 5,4 трлн рублей, демонстрируя значительный рост рынка.
По оценке регулятора, деньги идут в строительство, и главный вывод таков: гражданам нужна не только доступная ипотека, а доступное жильё; путь — через снижение инфляции и адресные меры поддержки.
ЦБ подчёркивает, что льготные программы должны быть адресными; общий эффект от подобных мер может быть нивелирован ростом цен.
Каково ваше мнение об этом подходе?
Кадр из пресс‑конференции ЦБ
Фото заседания Банка России

